اطلاعیه شماره 29 سازمان امور مالیاتی کشور | اظهارنامه زمستان 1402 و راهنمای تکمیل خارج سامانه
اظهارنامه زمستان 1402 برای اعضای سامانه مودیان بر پایه اطلاعات موجود در سامانه تهیه میشود. مودیان باید کارپوشه اختصاصی خود را بررسی کرده و معاملات دارای صورتحساب الکترونیکی ثبتنشده را در ستون خارج از سامانه و ردیف مرتبط ابراز کنند. انجام تکالیف قانونی مربوط به این اطلاعات الزامی است و عدم ابراز میتواند بخشودگی جرایم را از چارچوب اعلامشده خارج کند.
اظهارنامه زمستان 1402
تکمیل اظهارنامه زمستان 1402 برای اعضای سامانه مودیان، مستلزم بررسی دقیق صورتحسابهای کارپوشه و ابراز معاملات ثبتنشده در ستون خارج از سامانه است. بیتوجهی به این موضوع میتواند در موارد مقرر، وضعیت بخشودگی جرایم را تحت تاثیر قرار دهد.
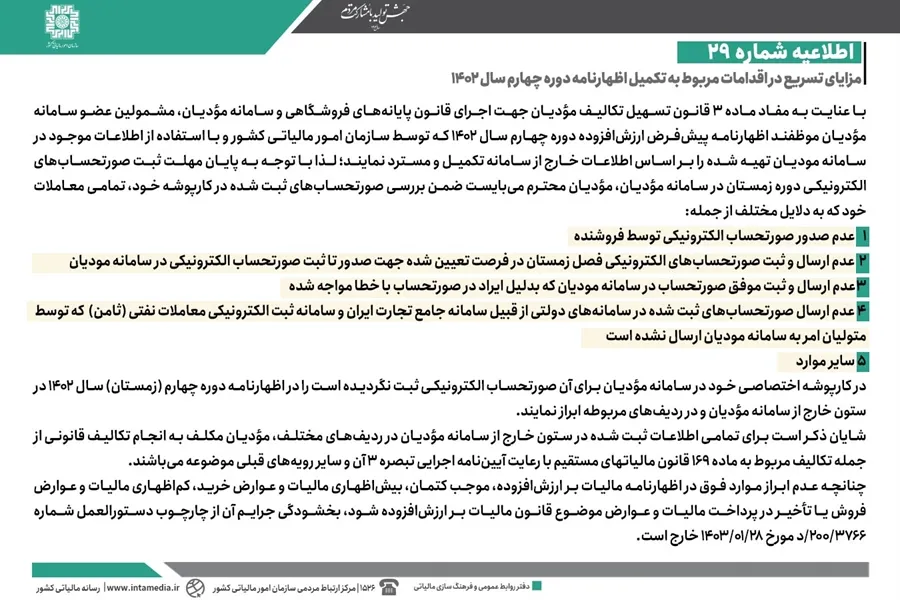
- اظهارنامه پیشفرض ارزشافزوده دوره چهارم سال 1402 با اطلاعات موجود در سامانه مودیان تهیه شده است.
- اطلاعات معاملات خارج از سامانه باید در ستون و ردیفهای مربوطه اظهارنامه ابراز شود.
- بررسی صورتحسابهای ثبتشده در کارپوشه، مبنای شناسایی موارد ثبتنشده است.
- برای اطلاعات خارج از سامانه، انجام تکالیف قانونی از جمله ماده 169 قانون مالیاتهای مستقیم الزامی است.
- کتمان یا بیشاظهاری و کماظهاری ناشی از عدم ابراز، از چارچوب بخشودگی جرایم اعلامشده خارج میشود.
اظهارنامه زمستان 1402 و تکلیف اعضای سامانه مودیان
بر اساس مفاد ماده 3 قانون تسهیل تکالیف مودیان جهت اجرای قانون پایانههای فروشگاهی و سامانه مودیان، مشمولان عضو سامانه مودیان باید اظهارنامه پیشفرض مالیات بر ارزشافزوده دوره چهارم سال 1402 را تکمیل و مسترد کنند.
این اظهارنامه پیشفرض از سوی سازمان امور مالیاتی کشور و با استفاده از اطلاعات موجود در سامانه مودیان تهیه شده است. بنابراین، اطلاعاتی که در سامانه وجود ندارد، باید توسط مودی شناسایی و بر مبنای اطلاعات خارج از سامانه در اظهارنامه تکمیل شود.
دوره چهارم سال 1402 همان دوره زمستان است. با پایان یافتن مهلت ثبت صورتحسابهای الکترونیکی این دوره در سامانه مودیان، رسیدگی مودی به وضعیت صورتحسابها و معاملات خود اهمیت مستقیم دارد.
بررسی کارپوشه پیش از تکمیل اظهارنامه
مودیان باید ابتدا صورتحسابهای ثبتشده در کارپوشه اختصاصی خود را بررسی کنند. هدف از این بررسی، تشخیص معاملاتی است که انجام شدهاند اما صورتحساب الکترونیکی آنها در کارپوشه اختصاصی مودی ثبت نشده است.
هر معاملهای که به دلایل مختلف فاقد صورتحساب الکترونیکی ثبتشده در کارپوشه باشد، باید در اظهارنامه زمستان 1402، در ستون خارج از سامانه مودیان و در ردیف مرتبط ابراز شود. این اقدام، جایگزین بررسی کارپوشه نیست؛ بلکه نتیجه بررسی دقیق اطلاعات آن است.
مواردی که میتواند خارج از سامانه باشد
اطلاعیه، نمونههایی از وضعیتهایی را بیان میکند که ممکن است موجب ثبتنشدن صورتحساب الکترونیکی در کارپوشه اختصاصی مودی شوند. این موارد باید در زمان تکمیل اظهارنامه مورد توجه قرار گیرند.
| وضعیت معامله یا صورتحساب | نحوه توجه در اظهارنامه |
|---|---|
| عدم صدور صورتحساب الکترونیکی توسط فروشنده | ابراز در ستون خارج از سامانه مودیان، در ردیف مربوطه |
| ارسال یا ثبتنشدن صورتحسابهای الکترونیکی فصل زمستان در فرصت تعیینشده | بررسی و ابراز اطلاعات معامله خارج از سامانه |
| ناموفق بودن ارسال و ثبت صورتحساب به علت ایراد و خطا | ثبت اطلاعات در ستون خارج از سامانه و ردیف مرتبط |
| ارسالنشدن صورتحسابهای سامانههای دولتی به سامانه مودیان | ابراز معامله در اظهارنامه دوره چهارم سال 1402 |
| سایر موارد ثبتنشدن صورتحساب در کارپوشه اختصاصی | انتخاب ستون خارج از سامانه و ردیف مربوطه |
دلایل ثبتنشدن صورتحساب در کارپوشه
یکی از موارد تصریحشده، عدم صدور صورتحساب الکترونیکی توسط فروشنده است. در این وضعیت، نبود صورتحساب در کارپوشه اختصاصی به معنای بینیازی از ابراز معامله در اظهارنامه مالیات بر ارزشافزوده نیست.
حالت دیگر، ارسالنشدن یا ثبتنشدن صورتحسابهای الکترونیکی فصل زمستان در فرصت تعیینشده برای صدور تا ثبت صورتحساب الکترونیکی در سامانه مودیان است. پایان مهلت ثبت صورتحسابهای دوره زمستان، ضرورت توجه به این موارد را بیشتر میکند.
ممکن است صورتحساب برای ارسال یا ثبت در سامانه مودیان اقدام شده باشد، اما به دلیل وجود ایراد در صورتحساب با خطا مواجه شود و ثبت موفق انجام نگیرد. چنین صورتحسابی نیز در صورت ثبتنشدن در کارپوشه، باید در فرآیند تکمیل اظهارنامه مورد رسیدگی قرار گیرد.
اطلاعیه همچنین به صورتحسابهای ثبتشده در سامانههای دولتی، از جمله سامانه جامع تجارت ایران و سامانه ثبت الکترونیکی معاملات نفتی (ثامن)، اشاره دارد؛ مشروط بر اینکه متولیان مربوط، این اطلاعات را به سامانه مودیان ارسال نکرده باشند.
نحوه ابراز معاملات خارج از سامانه مودیان
مبنای اقدام مودی، مقایسه معاملات خود با صورتحسابهای الکترونیکی ثبتشده در کارپوشه اختصاصی است. اگر برای معاملهای صورتحساب الکترونیکی در کارپوشه ثبت نشده باشد، آن معامله باید در اظهارنامه دوره چهارم سال 1402 اظهار شود.
- صورتحسابهای ثبتشده در کارپوشه اختصاصی را بررسی کنید.
- معاملاتی را که صورتحساب الکترونیکی آنها در کارپوشه ثبت نشده است، شناسایی کنید.
- دلیل ثبتنشدن را در چارچوب موارد اعلامشده بررسی کنید.
- اطلاعات معامله را در ستون خارج از سامانه مودیان و ردیف مربوطه اظهارنامه وارد کنید.
- تکالیف قانونی مربوط به اطلاعات ابرازشده را رعایت کنید.
استفاده از ردیف مرتبط اهمیت دارد؛ زیرا اطلاعیه مقرر کرده است معاملات یادشده در ستون خارج از سامانه مودیان و در ردیفهای مربوطه ابراز شوند. بنابراین، صرف درج کلی اطلاعات بدون توجه به ردیف مرتبط، با نحوه اعلامشده برای تکمیل اظهارنامه هماهنگ نیست.
پیامدهای عدم ابراز در اظهارنامه زمستان 1402
عدم ابراز مواردی که باید در اظهارنامه مالیات بر ارزشافزوده درج شوند، در صورتی که منجر به کتمان شود، مشمول وضعیت اعلامشده در اطلاعیه خواهد بود. این موضوع درباره بیشاظهاری مالیات و عوارض خرید نیز مطرح است.
همچنین، کماظهاری مالیات و عوارض فروش یا تاخیر در پرداخت مالیات و عوارض موضوع قانون مالیات بر ارزشافزوده، در صورت ناشیشدن از عدم ابراز موارد فوق، از چارچوب بخشودگی جرایم خارج میشود.
چارچوب مورد اشاره، دستورالعمل شماره 3766/200/د مورخ 28/01/1403 است. بنابراین، تکمیل دقیق اظهارنامه زمستان 1402 و ابراز اطلاعات خارج از سامانه در ردیفهای مربوطه، برای جلوگیری از قرارگرفتن جرایم مرتبط خارج از این چارچوب اهمیت دارد.
پرسشهای متداول
آیا فقط اطلاعات موجود در کارپوشه باید در اظهارنامه لحاظ شود؟
خیر. معاملاتی که صورتحساب الکترونیکی آنها در کارپوشه ثبت نشده است نیز باید در ستون خارج از سامانه مودیان و ردیف مربوطه ابراز شوند.
آیا اطلاعات خارج از سامانه تکلیف قانونی ندارند؟
خیر. برای همه اطلاعات ثبتشده در ستون خارج از سامانه، تکالیف قانونی از جمله تکالیف ماده 169 قانون مالیاتهای مستقیم برقرار است.
عدم ابراز چه اثری بر بخشودگی جرایم دارد؟
اگر عدم ابراز موجب کتمان، بیشاظهاری خرید، کماظهاری فروش یا تاخیر در پرداخت شود، بخشودگی جرایم از چارچوب دستورالعمل اعلامشده خارج است.
جمعبندی
برای تکمیل صحیح اظهارنامه زمستان 1402، اعضای سامانه مودیان باید کارپوشه خود را بررسی و معاملات فاقد صورتحساب الکترونیکی ثبتشده را در ستون خارج از سامانه و ردیف مربوطه ابراز کنند. رعایت تکالیف قانونی و پرهیز از عدم ابراز، در چارچوب اعلامشده برای جرایم اهمیت دارد.